
Unión Europea, Mediterráneo y uno de los regímenes personales más interesantes para empresarios, inversores y profesionales internacionales. Chipre permite acceder a residencia fiscal con la regla de 60 días si se cumplen todos los requisitos y mantiene un régimen non-dom especialmente atractivo para dividendos e intereses.
Una residencia europea diseñada para perfiles internacionales.
Chipre destaca porque no depende de una sola ventaja. Combina residencia fiscal flexible, non-dom, empresa europea, inglés ampliamente utilizado en negocios y una vida mediterránea que puede sostener una mudanza real.
| Factor | Chipre 2026 | Qué significa para ti |
|---|---|---|
| Residencia fiscal | Regla de más de 183 días o regla alternativa de al menos 60 días si se cumplen cumulativamente los requisitos. | Puede permitir una residencia europea con mucha más movilidad que el modelo clásico de 183 días. |
| Regla de 60 días | ≥60 días en Chipre, no >183 días en ningún otro país, vínculo empresarial/laboral/directivo en Chipre y vivienda permanente propia o alquilada. | No es una “residencia de 60 días” automática: requiere vida y vínculo económico real con Chipre. |
| Non-dom | El residente fiscal que califica como no domiciliado queda fuera de Special Defence Contribution sobre dividendos e intereses. | Especialmente interesante para socios e inversores con rentas pasivas, aunque non-dom no elimina todas las obligaciones o contribuciones. |
| Duración non-dom | La regla general de deemed domicile se activa tras ser residente fiscal en Chipre al menos 17 de los 20 años anteriores. | Es una ventaja de larga duración, pero no debe venderse como indefinida. |
| IRPF 2026 | 0% hasta 22.000 €; después escala progresiva hasta el 35% para la renta imponible superior a 72.000 €. | El gran atractivo para muchos perfiles no está en un IRPF plano, sino en cómo encajan non-dom, empleo, dividendos y estructura. |
| Empleo cualificado | Determinados nuevos empleados pueden aplicar una exención del 50% de su remuneración durante hasta 17 años si cumplen los requisitos del art. 8(23A). | Puede hacer Chipre muy competitivo para ejecutivos y fundadores que se remuneran mediante empleo real en Chipre. |
| Sociedad chipriota | Tipo general de Corporate Income Tax del 15% desde 1/1/2026. | La sociedad sigue siendo competitiva, pero ya no debe venderse con el antiguo 12,5%. |
Datos generales revisados en septiembre de 2026. La tributación efectiva depende de la composición de rentas, domicilio, residencia anterior, empleo, sociedades, contribuciones aplicables y convenio internacional correspondiente.
No es un paraíso de “cero impuestos”. Es algo más útil: un sistema que puede encajar muy bien.
Non-dom
La exención de SDC sobre dividendos e intereses puede ser especialmente potente para socios, inversores y perfiles con patrimonio financiero internacional.
Regla de 60 días
Para quien cumple todas las condiciones, permite construir residencia fiscal con una presencia física más flexible que en muchas jurisdicciones europeas.
Dentro de la UE
Moneda euro, marco europeo y acceso a una jurisdicción empresarial familiar para clientes, bancos y proveedores del continente.
Mediterráneo y negocio
Limassol combina mar, vivienda, servicios profesionales y una comunidad internacional suficiente para que la residencia tenga contenido real.
Chipre es de las pocas opciones donde fiscalidad, UE y lifestyle pueden jugar en el mismo equipo.
183 días o 60 días. La segunda regla exige mucho más que contar vuelos.
Cambio importante de 2026: la antigua condición de no ser considerado residente fiscal en ningún otro Estado se eliminó de la regla de 60 días.
Eso no significa que la doble residencia deje de importar. Si otro país también te considera residente, habrá que analizar su normativa interna y, cuando exista, las reglas de desempate del convenio aplicable.
Non-dom: lo importante no es el nombre. Es qué renta tienes.
El régimen non-dom no convierte toda tu renta en exenta. Su principal atractivo es que un residente fiscal de Chipre que no está domiciliado allí queda exento de Special Defence Contribution sobre dividendos e intereses.
Por eso puede ser extraordinariamente interesante para un socio que recibe dividendos o un inversor con rentas financieras, y mucho menos decisivo para alguien cuya renta principal es salario o actividad profesional ordinaria.
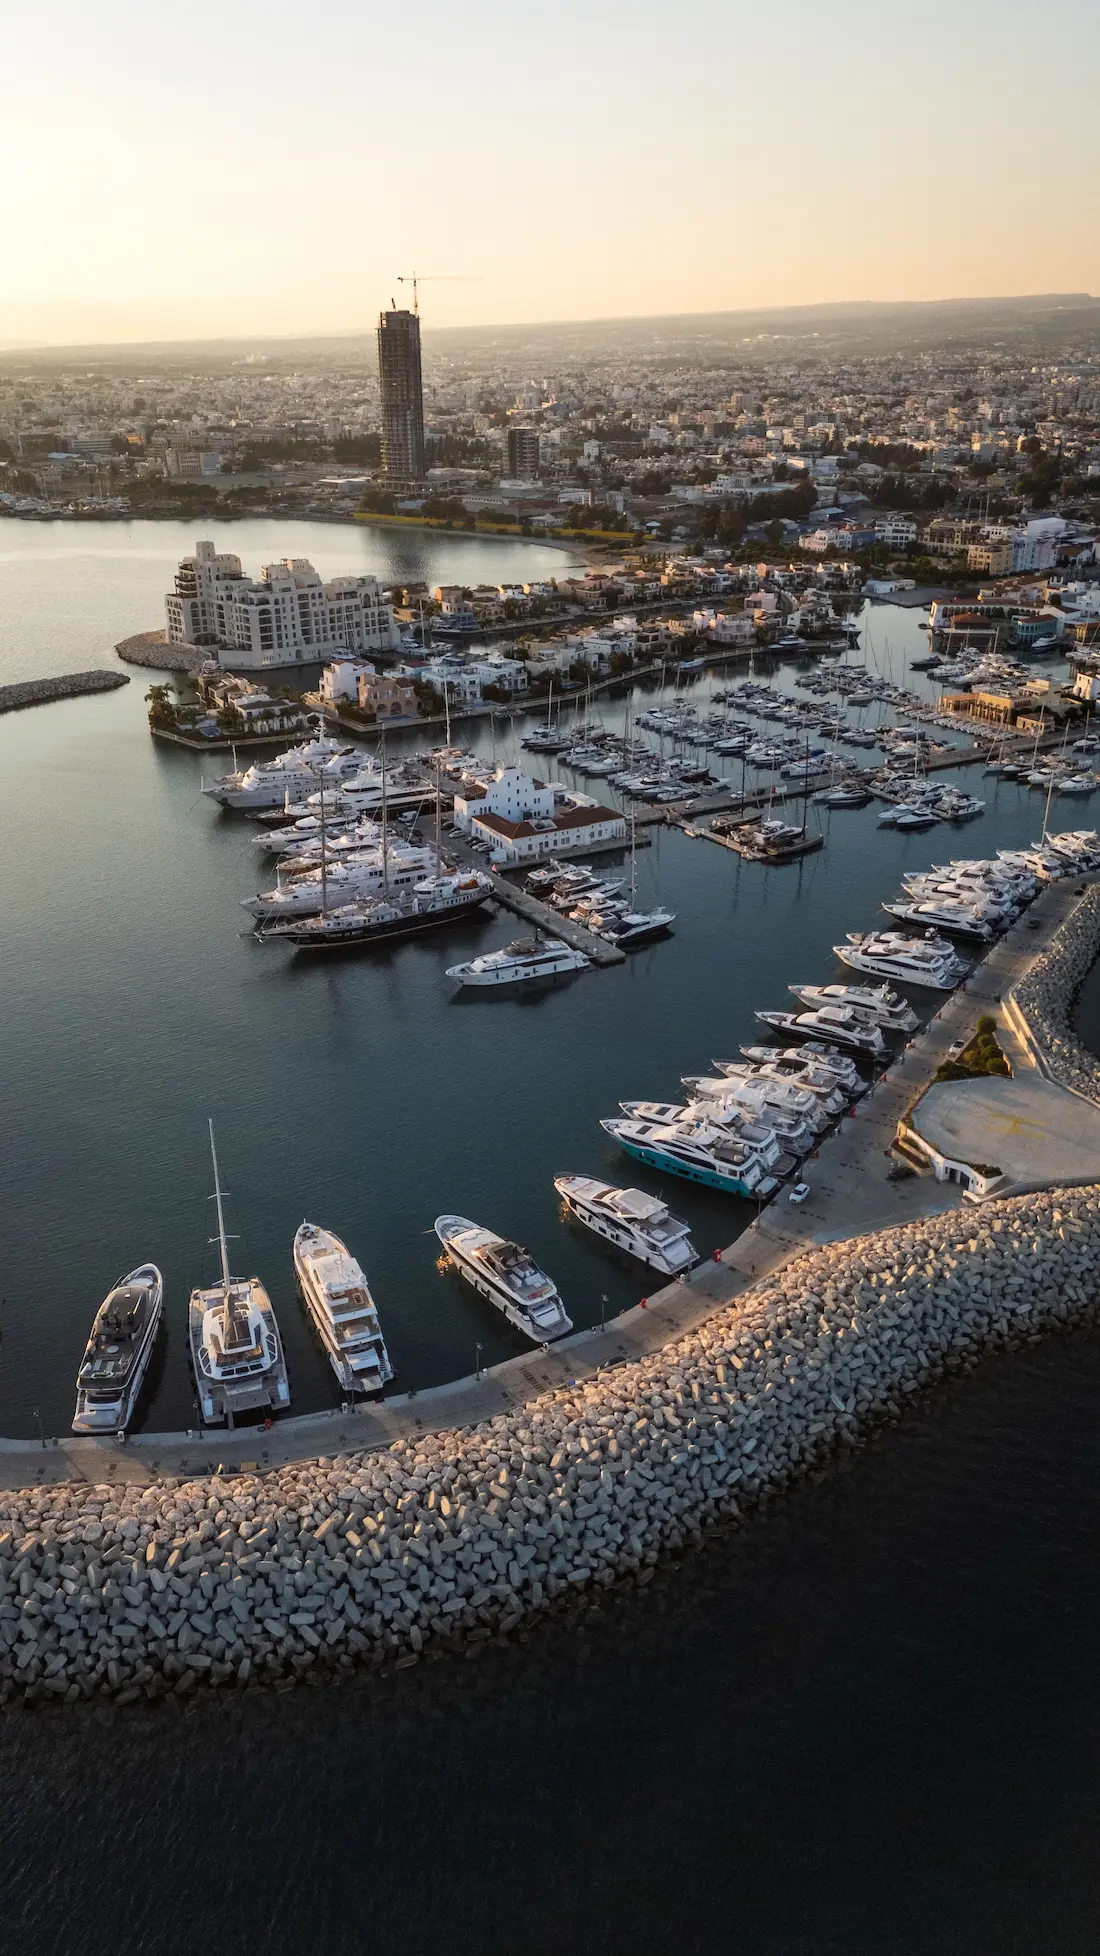
Mar, ciudad, euro y negocios. Limassol hace el argumento fácil de visualizar.
Para muchas familias y empresarios, el atractivo de Chipre está en que la residencia fiscal puede acompañarse de una vida real: vivienda junto al Mediterráneo, servicios profesionales, colegios internacionales, conexiones aéreas y una comunidad de expatriados y negocios internacionales.
60 días ≠ turismo fiscal
La regla exige vivienda y vínculo económico o profesional real con Chipre.
→Residencia fiscal ≠ permiso migratorio
La vía administrativa depende de nacionalidad y situación personal; debe coordinarse aparte.
→Empresa ≠ requisito universal
Puede ser útil para cumplir el vínculo y operar, pero sólo si tiene sentido económico real.
→De la fiscalidad a la vida real
La pregunta no es “¿puedo hacer 60 días?”. Es “¿puedo construir un caso que tenga sentido completo?”.
N30 Global coordina residencia fiscal, non-dom, vivienda, empresa, remuneración, salida del país anterior y documentación para que cada pieza refuerce a las demás.
Evaluamos
Rentas, dividendos, empresa, empleo, patrimonio, familia, movilidad y residencia actual.
Modelamos
183 vs 60 días, non-dom, salario, dividendos, sociedad y escenario del país de salida.
Preparamos
Vivienda, cargo/empleo/actividad, documentos, tax registration y soporte probatorio.
Coordinamos
Profesionales locales, residencia administrativa, empresa si procede y siguientes pasos del roadmap.
No vendemos “60 días en Chipre”. Diseñamos una residencia que puedas demostrar y mantener.
La regla chipriota puede ser flexible. La salida española sigue teniendo que ser real.
Residencia fiscal en Chipre: las preguntas que separan una buena estructura de un titular.
La regla de 60 días y el non-dom son potentes precisamente porque tienen requisitos concretos. Cuanto mejor se entienden, mejor se venden.
¿Puedo ser residente fiscal de Chipre pasando sólo 60 días?
¿Qué cambió en la regla de 60 días en 2026?
¿Qué significa ser non-dom en Chipre?
¿Cuánto dura el non-dom?
¿Cuál es el IRPF en Chipre en 2026?
¿Existe una exención del 50% para nuevos empleados?
¿Necesito crear una empresa chipriota?
¿N30 Global puede gestionar la implementación?
Si quieres Europa sin renunciar a una fiscalidad internacional competitiva, Chipre merece estar en tu shortlist.
Analizamos tu renta, empresa, dividendos, movilidad y país de salida para comprobar si la regla de 60 días y el non-dom realmente mejoran tu situación. Si encaja, diseñamos el roadmap y podemos coordinar la implementación.
60 minutos · Privada · Sin compromiso
Sé dueño de tu dinero.